Séparer les événements financiers
Un colis peut être livré, son montant encaissé par le livreur, remis à l'agence puis reversé au vendeur. Ces événements ne surviennent pas nécessairement au même moment. Les confondre crée des soldes difficiles à expliquer et des réponses imprécises aux demandes clients.
Définissez les étapes et les justificatifs attendus. Le statut de livraison ne prouve pas la remise des fonds à l'agence. De même, un règlement préparé n'est pas encore exécuté. Votre procédure doit permettre de retrouver l'état réel à partir des références et des documents, sans dépendre du souvenir d'une personne.
Rapprocher les montants par référence
Le contrôle doit relier les sommes attendues aux colis qui les composent. Un total de journée peut correspondre par hasard malgré deux erreurs opposées. Vérifiez les références, les corrections et les exceptions avant de conclure que le montant est juste.
Les frais doivent être identifiables et correspondre à l'accord commercial. Une différence peut venir d'un tarif, d'un retour, d'un ajustement ou d'une saisie. Classez le motif au lieu de le masquer dans un solde global. Conservez les valeurs nécessaires pour reconstituer le calcul lors d'une contestation.
Préparer le lot de règlement
Définissez la période et les conditions d'éligibilité des dossiers. Un colis sans encaissement confirmé ne doit pas entrer automatiquement dans un lot payé. La sélection doit pouvoir être contrôlée avant validation avec les références et le détail des montants.
Vérifiez les dossiers déjà réglés pour éviter un second paiement. Si une correction intervient après préparation, suivez la procédure d'annulation ou d'ajustement prévue. Un document réimprimé ne doit pas devenir un nouveau mouvement. Ces cas doivent être testés dans la démonstration, pas découverts en production.
Confirmer le paiement effectué
La validation interne d'un bon ne suffit pas à prouver l'exécution du reversement. Précisez la pièce ou la confirmation qui clôture l'opération selon le moyen utilisé. Gardez la date réelle et les références utiles au rapprochement.
Une séparation entre préparation et validation peut aider à limiter les erreurs lorsque plusieurs personnes interviennent. Adaptez les droits à la taille de votre équipe sans partager un compte unique. Le vendeur doit recevoir un document compréhensible qui permet de relier le paiement à ses envois et aux frais appliqués.
Suivre les soldes ouverts
Un solde doit être accompagné des dossiers qui l'expliquent. Distinguez les sommes en attente de collecte, de contrôle et de reversement. Une valeur seule n'indique pas l'action à effectuer. La revue doit désigner un responsable pour chaque écart.
Conservez une méthode stable pour les périodes et les dates. Si vous comparez deux rapports, utilisez les mêmes règles de sélection. Une différence entre une date de livraison et une date de paiement n'est pas nécessairement une anomalie ; elle devient compréhensible lorsque les événements sont séparés.
Préparer un état des fonds encore ouverts
Classez les montants selon l'action restante : collecte à confirmer, remise à rapprocher, écart à expliquer ou reversement à exécuter. Un total unique peut donner l'impression que toutes les sommes sont disponibles alors qu'elles se trouvent à des étapes différentes.
L'état doit permettre de retrouver les références et le responsable du contrôle. Précisez la date utilisée afin que deux personnes obtiennent la même sélection. Si une opération est corrigée après extraction, conservez l'explication de l'écart avec le fichier initial. Le but n'est pas de figer définitivement les chiffres, mais de savoir quelle situation chaque document représente et comment les événements suivants modifient le solde.
Répondre à une demande de justification
Quand un vendeur conteste un règlement, partez du document et des références qui le composent. Vérifiez le brut, les frais et les corrections au lieu de renvoyer uniquement un total. La période demandée doit être comparée à la période réellement réglée.
Une réponse utile distingue les sommes payées, celles encore en contrôle et les pièces attendues. Si une correction est décidée, reliez-la au dossier initial. La personne qui répond doit disposer des informations autorisées sans télécharger les données de tous les vendeurs. Cette organisation permet de traiter une question financière de manière précise et de garder une trace exploitable lors de la revue suivante.
Préparer un rapprochement vérifiable
Le contrôle financier doit partir d'événements et de pièces identifiables. Choisissez quelques références fictives et suivez les montants à chaque étape prévue. Vérifiez le brut, les frais et les ajustements au lieu de comparer seulement le net final. Un montant manquant doit rester signalé ; il ne doit pas être remplacé par zéro pour faciliter le calcul ou fermer un dossier. Les règles commerciales et les règles comptables doivent être clarifiées par les personnes compétentes.
Testez un parcours normal et une exception : montant corrigé, règlement déjà préparé ou versement restant à confirmer. Le responsable doit comprendre l'effet de la validation et celui de la réédition d'une pièce. Les actions sensibles doivent être réservées aux profils retenus. Une liste affichée correctement ne suffit pas si le document téléchargé ou le fichier exporté contient un autre périmètre. Comparez les références et les dates dans les supports utilisés.
Conservez une méthode stable pour les périodes. La date de création du colis, sa livraison et le paiement peuvent appartenir à des mois différents. Deux rapports ne se rapprochent que s'ils répondent à la même question. Lorsqu'un écart apparaît, examinez les dossiers qui le composent et notez la cause avant correction. La modification doit rester reliée à son origine afin qu'une autre personne puisse comprendre l'opération plus tard.
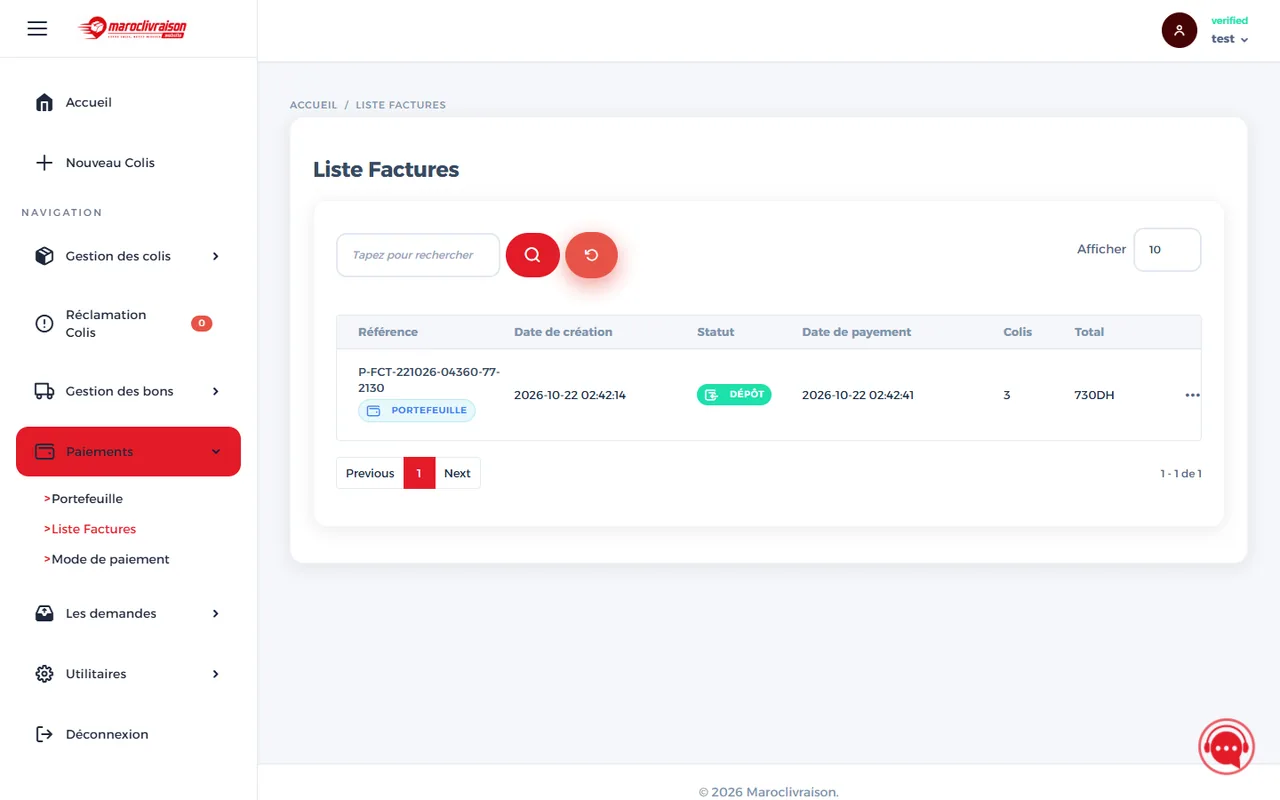
Les modules de Maroc Livraison permettent d'étudier ces parcours pendant une démonstration. Faites confirmer le calcul et les documents adaptés à votre organisation. Un logiciel ne remplace ni la validation de vos accords ni l'examen comptable de votre situation. La valeur du suivi vient de sa capacité à rendre les fonds et les prestations compréhensibles, sans publier de garantie générale de conformité, de rendement ou de délai qui ne serait pas établie.
Un cas pratique pour préparer vos essais
Exemple fictif : un vendeur compte six colis livrés, mais l'agence n'a confirmé les fonds que pour cinq. Le responsable ne prépare pas un reversement en prenant simplement le nombre de livraisons. Il vérifie les cinq encaissements, les frais applicables et le sixième dossier encore ouvert. Le document de règlement détaille le lot retenu. Quand les fonds restants sont confirmés, ils suivent une nouvelle opération identifiable sans réécrire le paiement précédent.
À vérifier avant de valider
- Comparer les références, les dates et les montants à la règle applicable, en distinguant les valeurs absentes des zéros réels.
- Tester un dossier corrigé et une pièce déjà validée pour comprendre les conséquences d’une reprise ou d’une réédition.
- Faire confirmer le périmètre des documents et les règles comptables par les responsables compétents avant l’exploitation générale.
Questions fréquentes
Un colis livré peut-il attendre son règlement ?
Oui. Livraison, remise des fonds et reversement sont des étapes distinctes.
Un solde global suffit-il pour contrôler ?
Non. Il faut pouvoir retrouver les références, les frais et les corrections qui expliquent le montant.
Pour vérifier ce parcours dans votre projet, consultez les deux formules de la plateforme et préparez vos questions pour la démonstration des espaces. Les fonctionnalités et adaptations retenues seront précisées au devis.
Demander une démonstration